Polens Wirtschafts- und Business-Informationen – September 2026
Im September 2026 gab es in Polen wichtige Änderungen bei VAT, Mindestlohn, Arbeitsverhältnissen und CIT-Forderungskorrekturen.
Der EuGH entschied in der Rechtssache C-603/24, dass eine Verrechnungspreisanpassung nicht automatisch als Gegenleistung für eine Dienstleistung gilt.
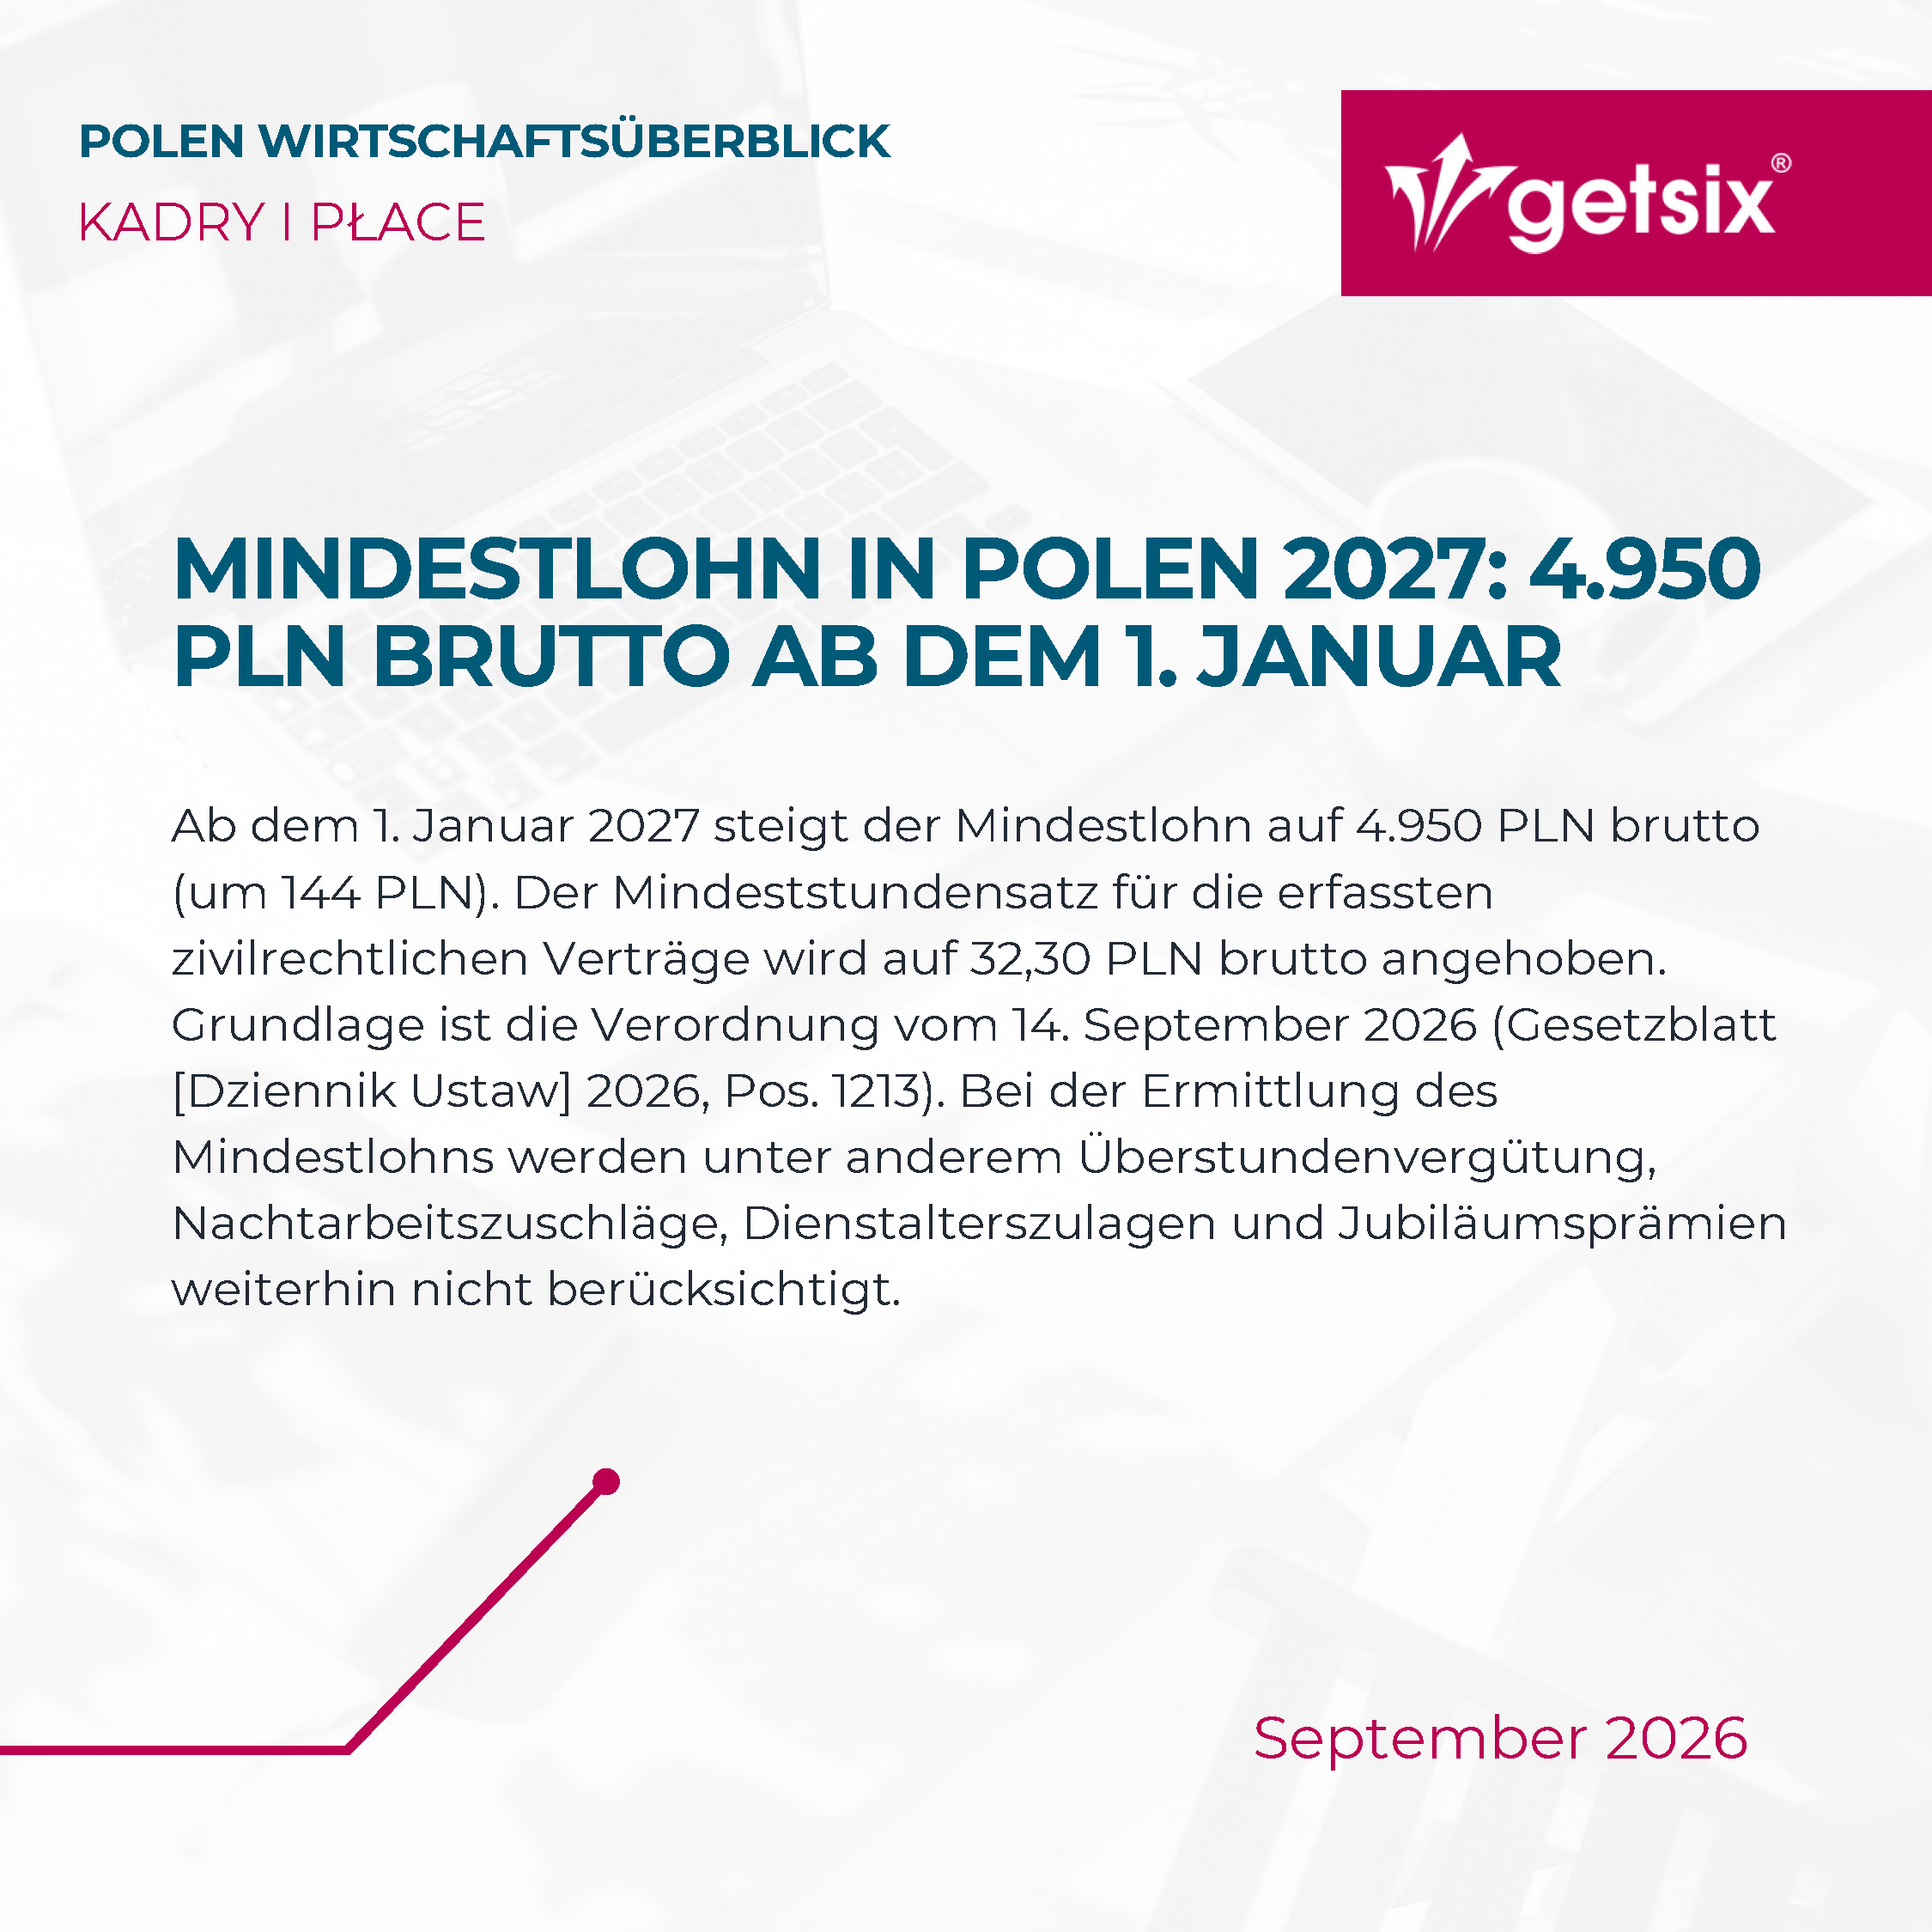
Ab dem 1. Januar 2027 steigt der Mindestlohn in Polen auf 4.950 PLN brutto monatlich, der Mindeststundensatz auf 32,30 PLN brutto.
Die Staatliche Arbeitsinspektion (PIP) beurteilt Auftrags- und B2B-Verhältnisse nach den tatsächlichen Arbeitsbedingungen, nicht nur nach der Vertragsbezeichnung.
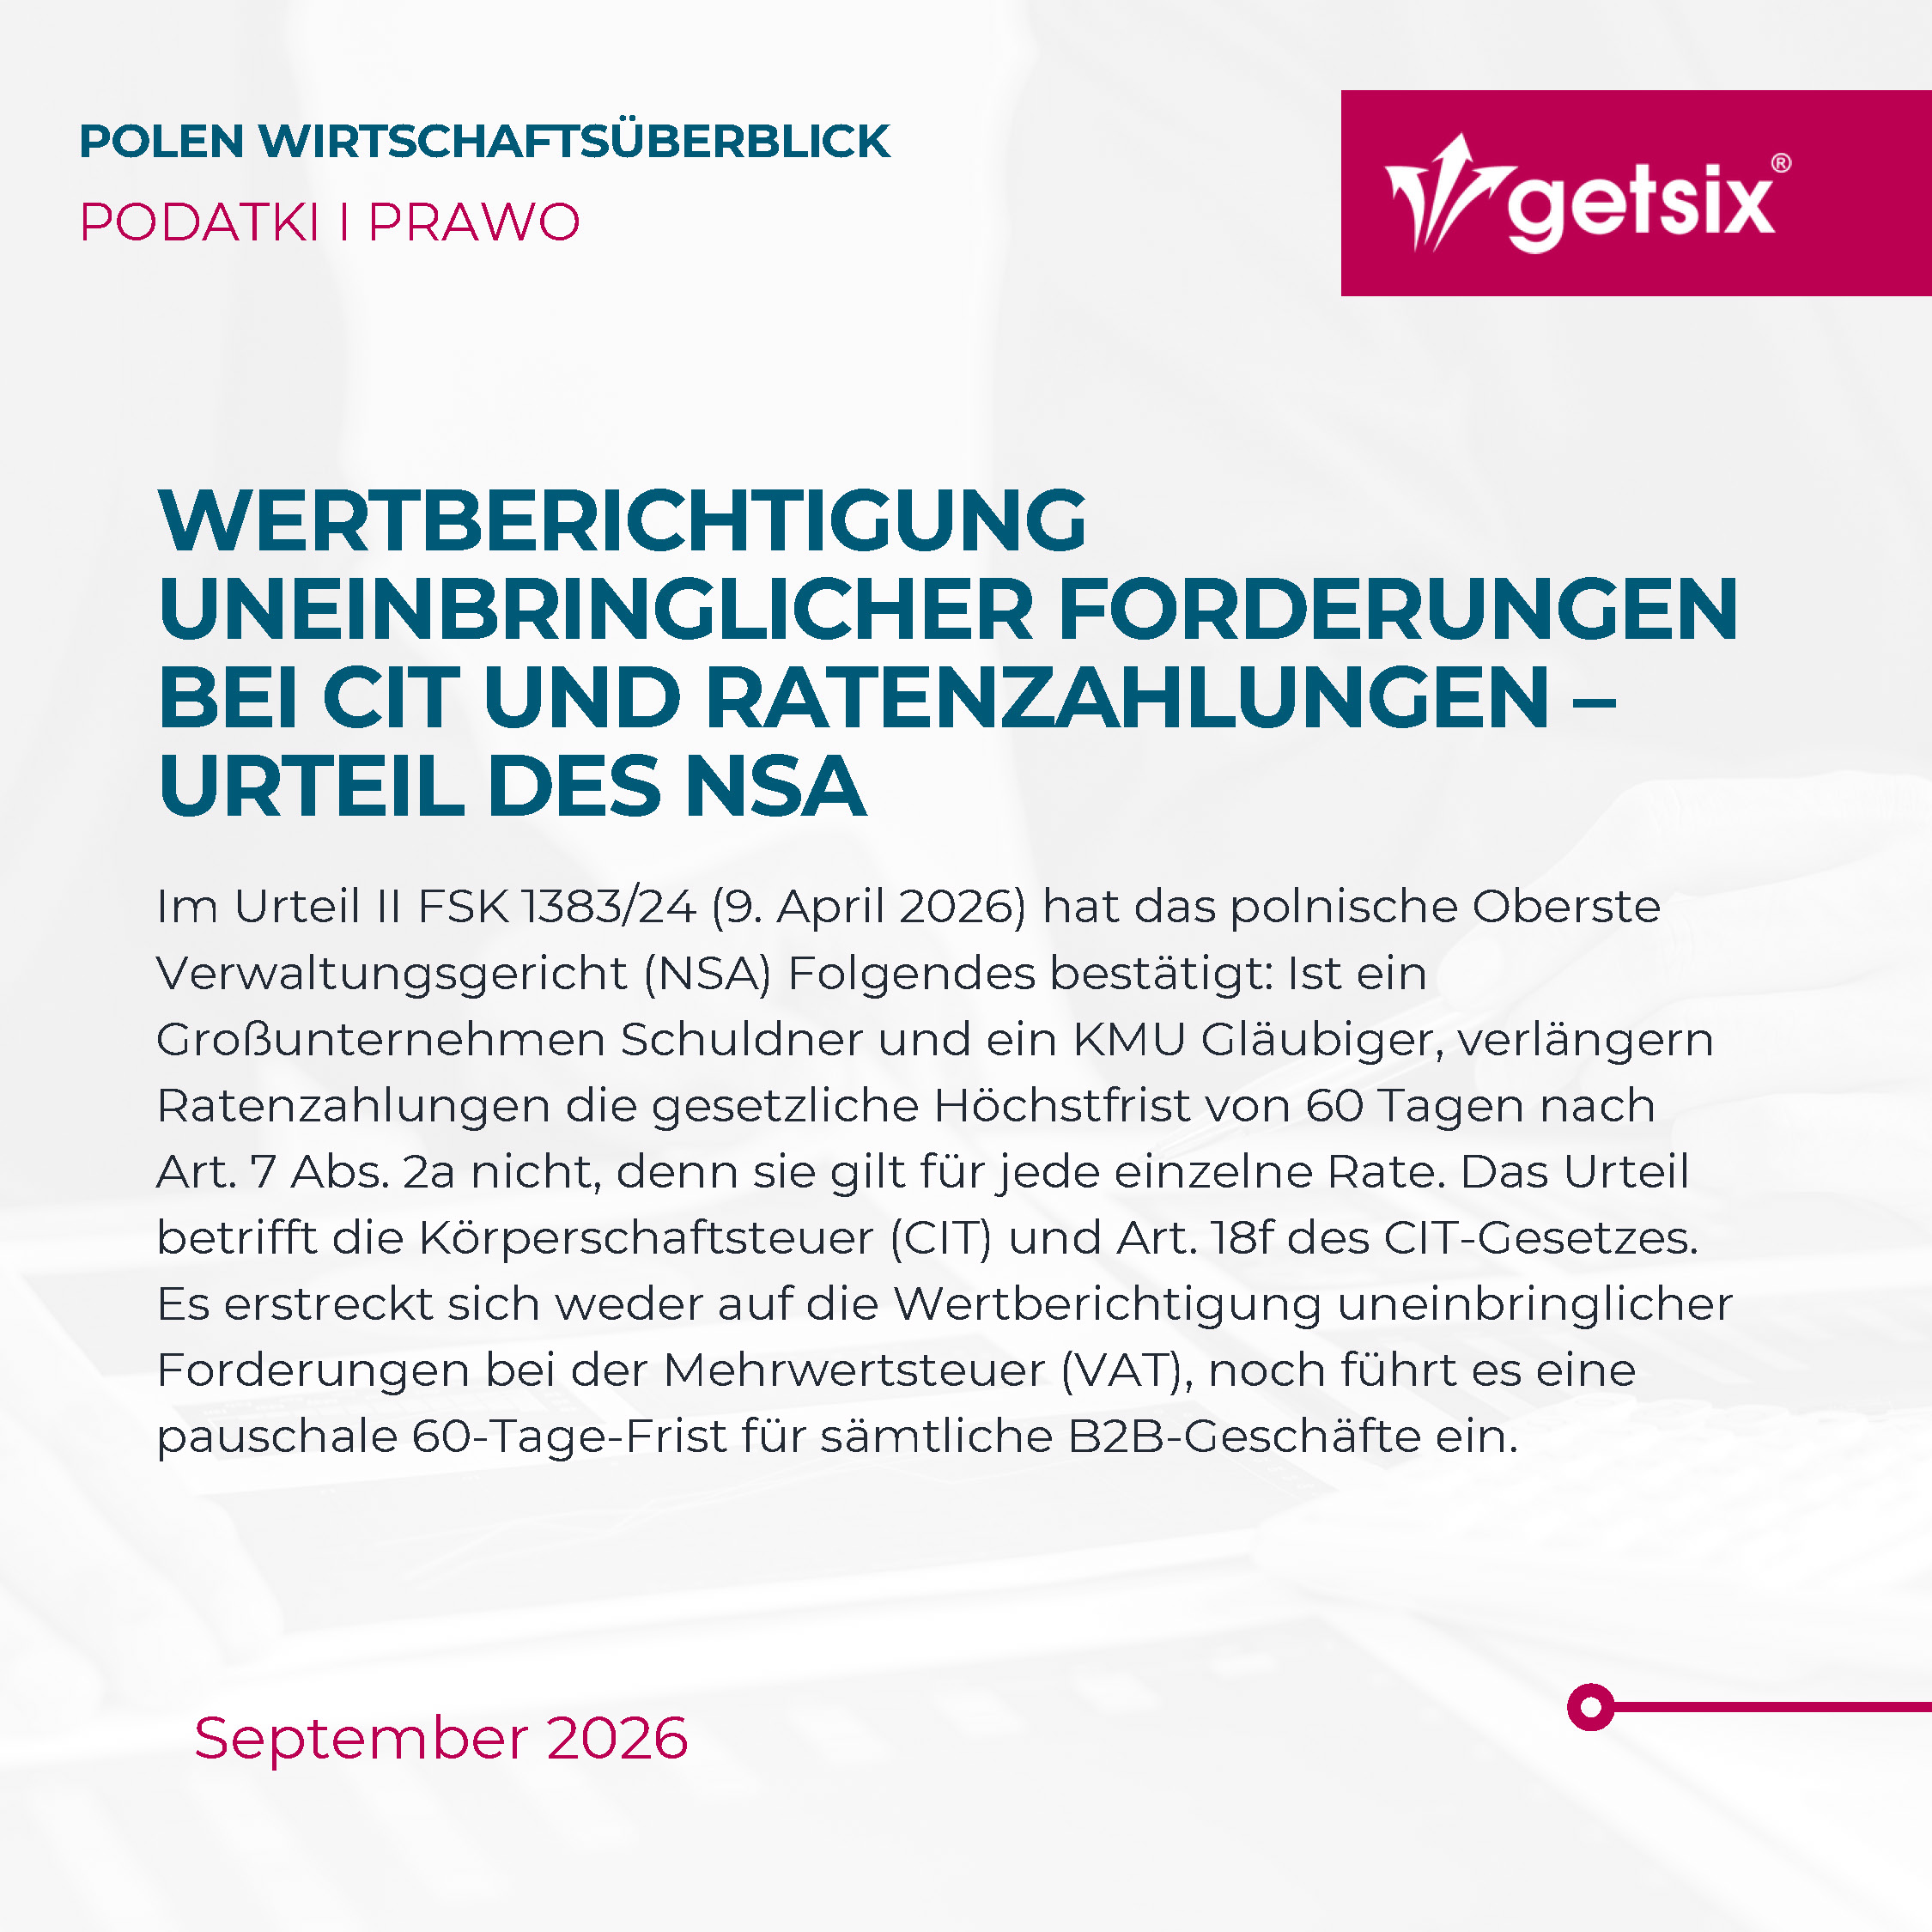
Das polnische Oberste Verwaltungsgericht (NSA) entschied in der Sache II FSK 1383/24, dass die gesetzliche 60-Tage-Frist auf jede einzelne Rate anzuwenden ist.
Die wirtschaftliche Funktion entscheidet über die VAT-Behandlung
Konzerninterne Abrechnungen sind sowohl als mögliche Dienstleistungsvergütung als auch als mögliche Preiskorrektur zu prüfen.
Die tatsächliche Zusammenarbeit bestimmt den Beschäftigungsstatus
In Polen kann die gelebte betriebliche Praxis für die Einordnung eines Auftrags- oder B2B-Verhältnisses entscheidend sein.
Der höhere Mindestlohn beeinflusst die Personalplanung
Die neuen Mindestentgelte wirken sich auf Lohnabrechnung, Teilzeitberechnungen und Vergütungsbudgets für 2027 aus.
Ratenzahlungspläne können CIT-Korrekturen beeinflussen
Unternehmen sollten bei mehrmonatigen Raten den Status des Geschäftspartners und die maßgeblichen Zahlungstermine berücksichtigen.
Der September 2026 brachte eine Reihe von Entwicklungen, die nahezu jeden Bereich des Finanz- und Personalwesens von in Polen tätigen Unternehmen berühren – von einem neuen Urteil des Gerichtshofs der Europäischen Union (EuGH) zum Zusammenspiel von Verrechnungspreisanpassungen und Mehrwertsteuer (VAT) über die bestätigte Anhebung des Mindestlohns für 2027 bis hin zu den ersten veröffentlichten Auslegungen der Staatlichen Arbeitsinspektion (PIP) zu der Frage, wann ein Auftragnehmer der Sache nach als Arbeitnehmer anzusehen ist. Für Unternehmen, die in Polen Pflichten in den Bereichen Buchhaltung, Steuern und Lohnabrechnung zu erfüllen haben, ist nichts davon abstrakt: Jeder dieser Punkte hat konkrete Folgen für Abrechnungen, Personalkosten und Compliance-Risiken. Erst wer mit den Änderungen Schritt hält, versetzt seine Finanzteams in die Lage, vorausschauend zu planen, statt nur zu reagieren.
In diesem monatlichen Business Review stellen wir Ihnen die wichtigsten Entwicklungen des vergangenen Monats vor, die sich auf die Rahmenbedingungen für die Geschäftstätigkeit in Polen auswirken.
In diesem Artikel:
Verrechnungspreisanpassungen und Mehrwertsteuer (VAT) in Polen – EuGH-Urteil
Am 13. Mai 2026 verkündete der Gerichtshof der Europäischen Union (EuGH) sein Urteil in der Rechtssache C-603/24 und befasste sich darin mit einer Frage, die Konzerne seit Jahren beschäftigt: Wann unterliegt eine Verrechnungspreisanpassung der Mehrwertsteuer (VAT)? Die Antwort des Gerichtshofs lässt sich auf keine pauschale Regel reduzieren. Eine Profitabilitätsanpassung wird nicht allein dadurch zur Gegenleistung für eine Dienstleistung, dass bestimmte Kosten – im entschiedenen Fall Kosten für Garantiereparaturen innerhalb eines Automobilkonzerns – in ihre Berechnung einfließen. Entscheidend ist vielmehr, ob ein unmittelbarer Zusammenhang zwischen der Zahlung und einer identifizierbaren Leistung besteht, der durch gegenseitige Verpflichtungen der Parteien getragen wird. Wesentlich ist zudem: Fehlt eine solche Dienstleistung, fällt die Anpassung damit nicht vollständig aus dem Anwendungsbereich der VAT heraus, denn sie kann, wie der Gerichtshof in Randnummer 47 festhielt, dennoch den Preis und die Steuerbemessungsgrundlage einer früheren Leistung ändern. Das Urteil reiht sich neben die frühere Entscheidung in der Rechtssache Arcomet Towercranes (C-726/23, 4. September 2025) ein; die unterschiedlichen Ergebnisse beruhen auf Unterschieden in den zugrunde liegenden Verträgen und nicht auf einem Kurswechsel der Rechtsprechung. Da die VAT in der EU harmonisiert ist, wirkt sich diese Auslegung unmittelbar darauf aus, wie die polnischen VAT-Vorschriften zu verstehen sind. In der Praxis bedeutet dies, dass jede konzerninterne Abrechnung in zwei Schritten geprüft werden sollte – zunächst als mögliche Gegenleistung für eine Dienstleistung, anschließend als mögliche Preiskorrektur –, bevor eine Schlussfolgerung zur VAT-Neutralität gezogen wird.
Weitere Einzelheiten lesen Sie im Artikel: Verrechnungspreisanpassungen und Mehrwertsteuer (VAT) in Polen – EuGH-Urteil
Mindestlohn in Polen 2027: 4.950 PLN brutto ab dem 1. Januar
Mit der Verordnung des Ministerrats vom 14. September 2026 (veröffentlicht im Gesetzblatt (Dziennik Ustaw) 2026, Pos. 1213) wurden die gesetzlichen Mindestentgelte für das kommende Jahr bestätigt. Ab dem 1. Januar 2027 steigt der monatliche Mindestlohn für Vollzeitbeschäftigte auf 4.950 PLN brutto – ein Plus von 144 PLN gegenüber dem Wert von 4.806 PLN im Jahr 2026 –, während der Mindeststundensatz für die erfassten zivilrechtlichen Verträge auf 32,30 PLN brutto steigt, 0,90 PLN mehr als die bisherigen 31,40 PLN. Beispielhaft gerechnet erhält ein Arbeitnehmer, der den Mindestlohn bezieht, rund 3.703,93 PLN netto, während sich die monatlichen Gesamtkosten des Arbeitgebers auf etwa 5.963,77 PLN belaufen – unter der Annahme eines Beitragssatzes zur Unfallversicherung von 1,67 % und ohne vom Arbeitgeber finanzierte Beiträge zu den Arbeitnehmerkapitalplänen (PPK). Der Regelsatz ist jedoch nur ein Teil des Gesamtbildes: Nicht jede Zahlung wird auf den gesetzlichen Mindestlohn angerechnet, und Bestandteile wie Überstundenvergütung, Nachtarbeitszuschläge, Dienstalterszulagen und Jubiläumsprämien bleiben nach den geltenden Regelungen außer Betracht. Arbeitgeber sollten zudem beachten, dass die gesetzgeberischen Arbeiten an der Methode zur Festlegung des Mindestlohns noch andauern; der rechtliche Rahmen sollte daher gegen Jahresende erneut geprüft werden. In der Praxis bedeutet dies, dass die Parameter der Lohnabrechnung, die Berechnungen für Teilzeitbeschäftigte und die Vergütungsbudgets für 2027 bereits jetzt überprüft werden sollten – mit besonderem Augenmerk auf Beschäftigte, deren Vergütung bereits auf oder nahe der gesetzlichen Untergrenze liegt.
Weitere Einzelheiten lesen Sie im Artikel: Mindestlohn in Polen 2027
Wann kann ein Auftragsvertrag oder eine B2B-Zusammenarbeit in Polen als Arbeitsverhältnis eingestuft werden? Erste Auslegungen der Staatlichen Arbeitsinspektion (PIP)
Die Staatliche Arbeitsinspektion (PIP) hat – vertreten durch den Hauptinspektor für Arbeit (GIP) – damit begonnen, erste individuelle Auslegungen zu einer Frage von erheblicher finanzieller Tragweite zu erteilen: Wann stellt ein Auftragsvertrag oder eine B2B-Zusammenarbeit tatsächlich ein Arbeitsverhältnis dar? Maßgeblich für die Beurteilung ist Art. 22 § 1 des polnischen Arbeitsgesetzbuchs. Dabei kommt es nicht auf die Bezeichnung des Vertrags an, sondern darauf, wie die Zusammenarbeit tatsächlich organisiert ist. Abgewogen werden die Weisungsgebundenheit, die Frage, wer Zeit und Ort der Arbeit bestimmt, die Selbstständigkeit des Auftragnehmers, die Möglichkeit einer echten Vertretung sowie der Umfang des getragenen unternehmerischen Risikos. Einer der aufschlussreicheren roten Fäden der ersten Entscheidungen ist die Unterscheidung zwischen der Freiheit vor der Annahme eines Auftrags und der Selbstständigkeit während seiner Ausführung; das Recht, Aufträge abzulehnen, macht ein Rechtsverhältnis für sich genommen noch nicht zu einem zivilrechtlichen. Die Auslegungen bestätigen zudem, dass eine B2B-Zusammenarbeit einer Prüfung standhalten kann, wenn die Selbstständigkeit tatsächlich gegeben ist – keine laufende Steuerung, Freiheit bei der Organisation der Arbeit und eine echte Übernahme des Risikos. Eine positive Auslegung bindet die PIP nur hinsichtlich des im Antrag dargestellten Sachverhalts und schützt ein Unternehmen nicht vor einer späteren Kontrolle, wenn die Praxis von der Darstellung abweicht. Für internationale Konzerne ist dies ein reales Risiko, da ein zentral entworfener Vertrag möglicherweise nicht widerspiegelt, wie eine lokale Führungskraft in Polen die Zusammenarbeit tatsächlich gestaltet. In der Praxis bedeutet dies, dass Vertragsvorlagen vor einer Kontrolle – oder vor einem Antrag auf Auslegung – an der tatsächlichen betrieblichen Praxis gemessen werden sollten und nicht erst danach.
Weitere Einzelheiten lesen Sie im Artikel: Auftrags- und B2B-Verträge in Polen: erste Auslegungen der PIP
Wertberichtigung uneinbringlicher Forderungen bei der Körperschaftsteuer (CIT) in Polen und Ratenzahlungen – Urteil des polnischen Obersten Verwaltungsgerichts (NSA)
Mit Urteil vom 9. April 2026 (Az. II FSK 1383/24) hat das polnische Oberste Verwaltungsgericht (NSA) eine wichtige Frage zur Wertberichtigung uneinbringlicher Forderungen bei der Körperschaftsteuer (CIT) geklärt: Schuldet ein Großunternehmen einem Kleinst-, kleinen oder mittleren Unternehmen eine Zahlung, kann die gesetzliche Zahlungshöchstfrist von 60 Tagen nicht durch eine Aufteilung in Raten ausgedehnt werden. Diese Obergrenze nach Art. 7 Abs. 2a des Gesetzes zur Bekämpfung übermäßiger Zahlungsverzögerungen im Geschäftsverkehr gilt für jede einzelne Rate und nicht nur für die Zahlung insgesamt. Die Konsequenzen für die CIT ergeben sich aus dem Zusammenspiel zweier Vorschriften des polnischen Körperschaftsteuergesetzes (CIT-Gesetz): Nach Art. 18f Abs. 11 beginnt die 90-Tage-Frist für die Wertberichtigung am ersten Tag nach Ablauf der Zahlungsfrist, während Art. 18f Abs. 15 vorschreibt, dass ein vertraglich vereinbarter Termin, der gegen die Vorschriften zur Bekämpfung von Zahlungsverzögerungen verstößt, durch den gesetzlichen Termin zu ersetzen ist. Dabei ist zu beachten, dass die Regelung in beide Richtungen wirkt: Der Gläubiger kann seine Steuerbemessungsgrundlage mindern, der Schuldner muss seine hingegen erhöhen – eine Unterscheidung, die der Direktor der Landesfinanzinformation (KIS) in einer verbindlichen Steuerauskunft vom 19. Mai 2026 bekräftigt hat. Die Begründung des Gerichts erstreckt sich weder auf die Wertberichtigung uneinbringlicher Forderungen bei der Mehrwertsteuer (VAT), die gesondert geregelt ist, noch führt sie eine pauschale Obergrenze von 60 Tagen für sämtliche B2B-Geschäfte in Polen ein. In der Praxis bedeutet dies, dass Unternehmen mit mehrmonatigen Ratenzahlungsplänen den Status ihres Geschäftspartners prüfen und sicherstellen sollten, dass die in ihren Buchhaltungssystemen erfassten Zahlungstermine tatsächlich diejenigen sind, die für die CIT-Korrektur maßgeblich sind.
Weitere Einzelheiten lesen Sie im Artikel: Wertberichtigung uneinbringlicher Forderungen bei der Körperschaftsteuer (CIT) in Polen: Ratenzahlungen und 60-Tage-Frist
Zusammengenommen weisen die Entwicklungen im September in eine vertraute Richtung: eine genauere Prüfung nach dem Grundsatz „Substanz vor Form“ – sei es bei der VAT-Behandlung konzerninterner Abrechnungen, der Einordnung von Beschäftigungsverhältnissen oder dem Zeitpunkt steuerlicher Korrekturen – vor dem Hintergrund stetig steigender Personalkosten. Für in Polen tätige Unternehmen ergibt sich daraus stets dieselbe praktische Konsequenz: Vertragswortlaut, Buchhaltungsunterlagen und gelebte Praxis müssen zunehmend ein einheitliches Bild ergeben.
Bei getsix® unterstützen wir Unternehmen mit einem umfassenden Leistungsangebot in den Bereichen Buchhaltung, Steuern, Personal- und Lohnbuchhaltung sowie Firmengründung, administrative Unterstützung, Reporting und internationale Beratung – in Polen und im Ausland.
 Autor des Artikels ist die getsix® Redaktion
getsix® erbringt Dienstleistungen in den Bereichen Buchhaltung, Steuerberatung, Personalwesen, Lohnabrechnung und Unternehmensberatung und unterstützt Unternehmen, die in Polen tätig sind. Die getsix® Redaktion erstellt praxisorientierte Informationen, die das Verständnis der polnischen Buchhaltungs-, Steuer- und Personalthemen erleichtern.
Wenn Sie Fragen zu diesem Thema haben, oder zusätzliche Informationen benötigen, zögern Sie bitte nicht, uns zu kontaktieren:
ABTEILUNG KUNDENBETREUUNG
ELŻBIETA
NARON-GROCHALSKA
Head of Customer Relationships
getsix® Gruppe


***